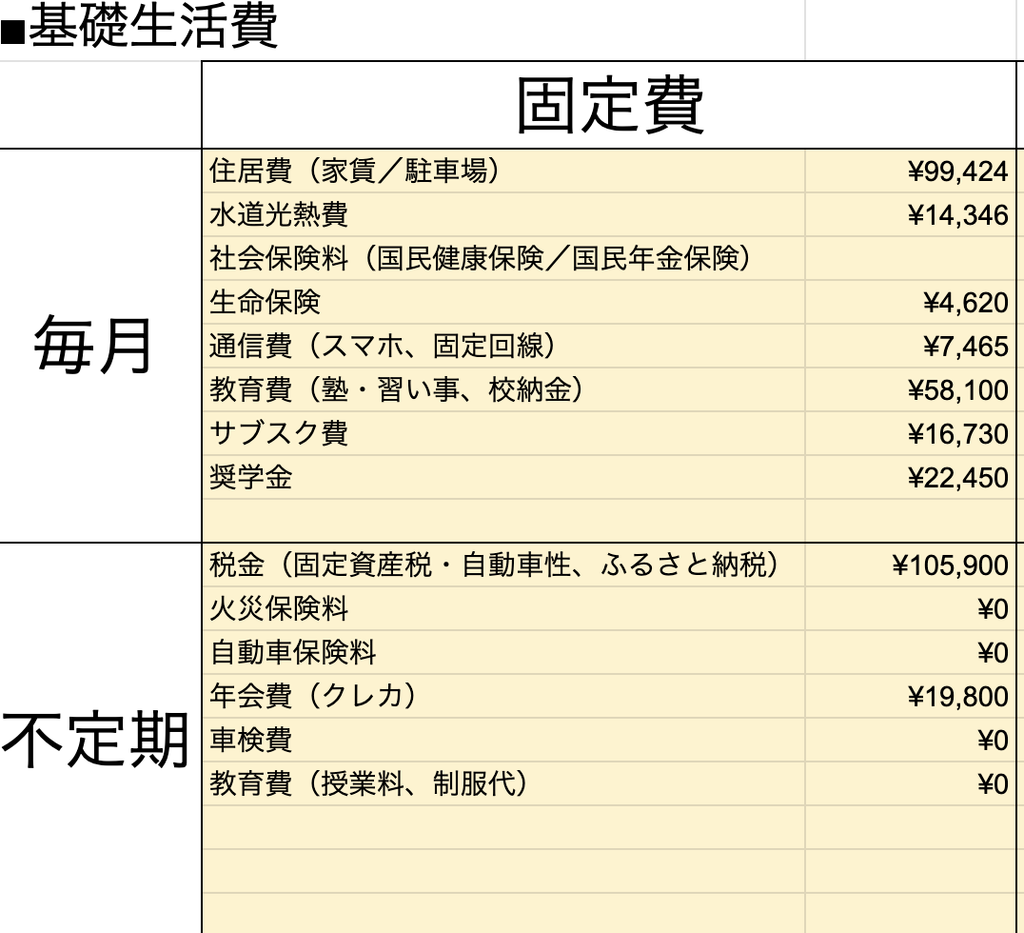
家計を整えると決めて、固定費をすべて書き出した私。でも、そこからすぐに解約や乗り換えをしたわけではありません。
先に決めたのは、「どんな基準で判断するか」でした。
その基準で見直した結果、保険とスマホだけで月4万円以上、年間にすると55万円以上の支出が減りました。お金の流れが見えるようになって、無駄遣いも減っています。
この記事では、年長と2歳の男の子2人を育てる私が、固定費を見直すときに大切にした3つの基準と、実際に見直したものを紹介します。
この記事でわかること
- 固定費を見直す前に「基準」を決めた理由
- 3つの基準と、それぞれの具体例
- 実際に見直した固定費と、いくら変わったか
見直す前に「基準」を決めた理由
固定費を書き出すと、「これもいらないかも」「あれも高い」と、すぐに手をつけたくなります。でも、勢いで解約すると、あとから「やっぱり必要だった」と後悔しそうな気がしました。
固定費は、毎月自動で出ていくお金です。一度決めれば、良くも悪くもずっと続きます。だからこそ、その場の気分ではなく、家族にとっての「軸」を先に決めることにしました。
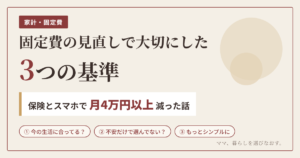
家計を整えることは、家族の土台を整えること。私が決めた基準は、次の3つです。
- 今の家族の生活に合っているか
- 不安だけで選んでいないか
- もっとシンプルにできないか
基準① 今の家族の生活に合っているか
最初の基準は、「今の私たち家族の暮らしに合っているか」です。固定費の中には、こんなものが紛れていることがあります。
- 昔は必要だったもの
- 周りが入っているから、なんとなく入ったもの
- 一度契約して、そのまま続けているもの
例:車は持たない
東京に来て約10年、我が家は車を持っていません。以前は車が必要な暮らしでしたが、今は通勤も電車。平日は車を使う場面がなく、休日も近くの公園で十分楽しめます。電車での移動も好きなので、車がなくても困っていません。
車を持つと、駐車場代・保険・税金・車検など、乗らない日にも毎月お金がかかります。今の暮らしには合わないと判断して、「持たない」を選び続けています。
見直し中:カーシェアの月額
実は今、見直しを考えているのがカーシェアです。月額を払って契約していますが、使うのは半年に1〜2回ほど。一方で、レンタカーは多い月だと2〜3回使っています。
「車がない家には、カーシェアがあると安心」と思って契約しましたが、今の我が家の使い方には合っていないのかもしれません。この基準で考えると、解約してレンタカーに一本化するのが自然だと感じています。
子どもが成長すれば、必要なものも変わります。だから「一度決めたら終わり」ではなく、定期的に見直す前提で考えています。
基準② 不安だけで選んでいないか
ここは少し、気持ちの話です。
私は過去に、お金で失敗した経験があります。だからこそ、「不安だから」という理由だけで選んでいないかを、自分に問い直しました。
子どもがいると、つい「万が一」を考えすぎてしまいます。安心は大切。でも、不安が大きすぎると、必要以上にお金をかけてしまうこともあります。
例:保険を夫婦で月4万円ほど → 月3,000円ほどに
見直しでいちばん大きかったのが保険です。以前は、私に月2万円ほど、夫にも月2万円ほどかけていました。
お金の勉強をするうちに、日本の公的医療保険(国民皆保険)がとても手厚いことを知りました。それなら、民間の保険で何でもカバーするよりも、
- いざという時のための生活防衛資金を確保しておく
- 自分たちの生活費をきちんと把握する
- NISAなどを使って、コツコツ積み立てる
この方が、我が家には合っていると感じたんです。
そこで保険は、割安な死亡保障だけに絞りました。今の引き落としは、月3,000円ほどです。
※保険は、家族構成や貯蓄、勤め先の保障などによって、必要な内容が変わります。これはあくまで我が家の場合です。見直すときは、新しい保険に入ってから今の保険を解約するなど、保障が途切れないように気をつけてください。また、NISAなどの投資は元本が保証されるものではありません。
基準③ もっとシンプルにできないか
同じ目的なら、もっと負担の少ない方法はないか。仕組みで解決できないか。
支払いや契約は、数が増えるほど把握しにくくなります。忙しい毎日の中では、考えることが少ない家計であること自体が、余裕につながると感じています。
例:スマホを大手キャリアから格安SIMに
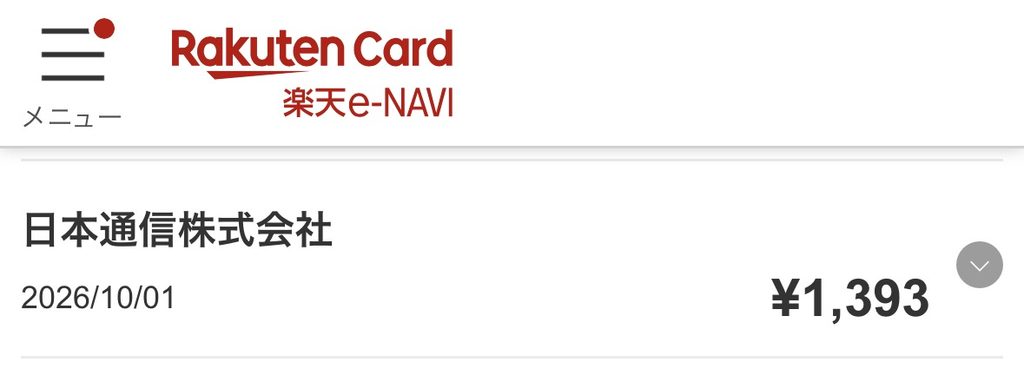
スマホは、夫婦ともに大手キャリアで、それぞれ月7,000〜9,000円ほどかかっていました。電話とネットが使えればいい、という目的は同じなので、もっと負担の少ない格安SIMに乗り換えました。
最初はLINEMOを使っていましたが、私の生活圏では通信が弱いと感じる時がありました。そこで日本通信SIMに乗り換えて、今は落ち着いています。
今のスマホ代は、夫が月3,500円、私が月1,300円(月によって少し変わります)。2人合わせても5,000円以下で、通信に不便はありません。
いきなり「いちばん安いところ」を探しきらなくても、使ってみて合わなければ乗り換えればいい。そう思えたのも、固定費を気楽に見直せるようになった理由のひとつです。
例:カード・口座・ポイントカードを絞る
- クレジットカード:メインの家族カードと、自分用の1枚だけ
- 銀行口座:できるだけ少なく
- ポイントカード:楽天ポイントと、生活圏でよく使うお店のものだけ。むやみに作らない
お金の出入りがまとまっていると、家計簿アプリで確認するのもラクになります。
実際に見直した固定費と結果
| 項目 | 見直し前 | 見直し後 | 使った基準 |
|---|---|---|---|
| 保険 | 夫婦で月4万円ほど | 月3,000円ほど(割安な死亡保障のみ) | ② |
| スマホ | 夫婦で月1万4千〜1万8千円ほど(大手キャリア) | 月4,800円(日本通信SIM) | ③ |
| 車 | 約10年持っていない | 持たない生活を続ける | ① |
| カーシェア | 月額で契約中(利用は半年に1〜2回) | 解約を検討中 | ① |
| カード・口座 | ー | カード2枚、口座は最小限 | ③ |
保険で月3万7千円ほど、スマホで月1万円前後。この2つだけで月4万6千円以上、年間にすると55万円以上の差になりました。固定費を書き出したときに気づいた「年間約60万円の見直し余地」に、ほぼ届いた形です。
さらに、お金の流れが見えるようになって、自分がいくら使っているかを意識するようになり、無駄遣いも減りました。全部合わせると、月5〜8万円ほど支出が変わっています。
まとめ|削ることが目的じゃない
固定費の見直しは、削ることがゴールではありません。未来の自分と家族にとって、納得できる形に整えることだと思っています。
私が大切にした3つの基準は、この3つです。
- 今の家族の生活に合っているか
- 不安だけで選んでいないか
- もっとシンプルにできないか
迷ったときはこの3つに立ち返りながら、少しずつ見直しています。
これから固定費を書き出してみたい方は、私が最初にやったことをまとめたこちらの記事もどうぞ。


コメント